


InstaPay Egypt
4,240.83K Arvustused
Rakenduse andmed
- Versioon
- 1.12.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Egyptian Banks Company
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
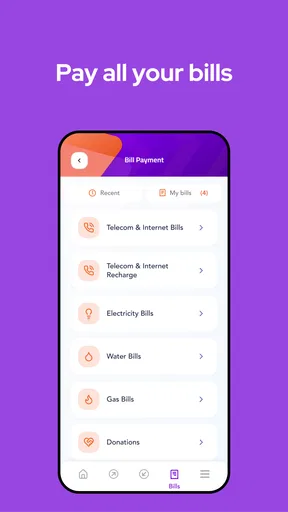
 Analüüsi koostas AppCompare
Kui otsin Egiptuses igapäevaste rahaasjade jaoks üht praktilist rakendust, vaatan esmalt kolme asja: kas raha liigub kiiresti, kas arved saab samas kohas tasutud ja kas teenus sobib minu panga ning telefoni kasutusviisiga. InstaPay Egypt on loodud just sellise olukorra jaoks. See on Egiptuse pankade ettevõtte Egyptian Banks Company finantsrakendus, millega saab raha üle kanda ja arveid tasuda ööpäevaringselt.
Minu hinnangul ei ole selle suurim väärtus üksik suur funktsioon, vaid see, et mitu tavaliselt eraldi tehtavat toimingut mahuvad ühte töövoogu. Kui tahan kellelegi raha saata, arvet maksta või oma rahalisi liikumisi telefonis korraldada, ei pea ma tingimata liikuma panga veebilehe, sularahaautomaadi ja eraldi maksekanali vahel. Samas ei tähenda see, et rakendus sobiks kõigile või asendaks täielikult panka.
Rakendus on tasuta ning selle vanusemärge on vanemlik järelevalve. See ei ole mäng ega meelelahutustoode, vaid igapäevane finantsvahend, mille kasutamisel tasub olla eriti tähelepanelik kontoandmete, adressaadi ja kinnituste suhtes. Kui otsid Egiptuses lihtsamat viisi tavapäraste maksete koondamiseks, on siin põhjust edasi vaadata.
Kuidas otsustada, kas InstaPay Egypt sobib mulle?
Minu jaoks algab sobivuse hindamine sellest, kas teen neid makseid piisavalt sageli, et uus harjumus end ära tasuks. Selles lõigus vaatlen, kuidas vajaduse sagedus, telefoni kasutamise mugavus ja maksete kontrollimine aitavad otsustada, kas see tööriist sobib minu igapäevaellu.
Esimese nädala võlu: alusta oma tegelikust makseharjumusest
Esimene küsimus ei peaks olema, kui palju võimalusi rakendusel on, vaid milliseid toiminguid ma päriselt teen. Kui minu vajadus on saata raha teisele inimesele või tasuda arve ajal, mil pangakontor pole avatud, on kohene ööpäevaringne kasutus selge eelis. Kui aga vajan eelkõige laenuhaldust, investeeringuid, pangakaardi seadistamist või põhjalikku kontoväljavõtet, jääb põhirakenduseks tõenäoliselt minu pank.
InstaPay Egypti tasub hinnata ka selle järgi, kui sageli ma väikseid makseid teen. Üksik ülekandekord kuus ei pruugi olla piisav põhjus uue rakenduse kasutuselevõtuks. Igapäevases elus, kus tuleb jagada kodukulusid, tasuda teenusearveid või saata raha perele, muutub keskne maksekanal palju kasulikumaks.
Oluline on mõelda ka sellele, kas olen valmis enne kinnitamist andmeid hoolikalt kontrollima. Kiire ülekanne on mugav, kuid kiirus ei paranda vale saaja sisestamist. Minu soovitus on võtta harjumuseks kontrollida enne lõplikku kinnitamist saaja nime, summat ja kasutatavat kontot. See väike paus on finantsrakenduse puhul olulisem kui ükskõik milline visuaalne mugavus.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Igapäevane olukord, kus rakendus annab kõige rohkem juurde
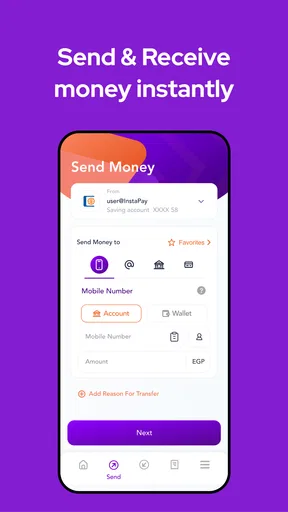
Oletame, et olen tööpäeva lõpus kodus, pereliige vajab raha ning samal ajal tuleb tasuda elektri- või muu teenusearve. Tavaline lahendus võib tähendada panga veebilehele sisselogimist, teise maksekanali avamist või järgmise pangapäeva ootamist. InstaPay Egypti mõte on selline ahel kokku tõmmata: raha ülekanne ja arve tasumine toimuvad samast mobiilsest keskkonnast.
Selles olukorras ei säästa ma ainult mõnda puudutust ekraanil. Väheneb ka vajadus meeles pidada, milline kanal oli konkreetse makse jaoks õige. Kui kasutan rakendust järjepidevalt, saan oma tavapärase rahalise rutiini üles ehitada ühe koha ümber. See on eriti kasulik inimesele, kes haldab pere kulusid või teeb sageli väikseid, kuid ajakriitilisi ülekandeid.
Milline on kasutuselevõtu praktiline hind?
Rakendus ise on tasuta, kuid uue makseviisi kasutuselevõtt ei ole ainult allalaadimise küsimus. Pean arvestama, et esimesel kasutamisel tuleb tutvuda rakenduse loogika, kinnituste ja oma pangaga seotud toimingutega. Ma ei soovitaks teha esimest katset suure summaga ega olukorras, kus eksimus tekitaks kohe tõsise probleemi.
Turvalisem töövoog on alustada väikese tavapärase ülekandega, kontrollida tulemust ning alles seejärel võtta rakendus kasutusele regulaarsete arvete jaoks. Samuti tasub telefoni vahetamisel või rakenduse uuesti paigaldamisel olla valmis oma juurdepääsu taastamise protsessiks. Finantsrakenduse puhul võib selline ettevalmistus võtta rohkem aega kui tavalise suhtlus- või osturakenduse puhul, kuid see on mõistlik kompromiss.
Praegune versioon on 1.12.0 ja rakendus töötab vähemalt Androidi versioonil 8.1. See tähendab, et väga vana seadmega kasutaja peaks enne oma tavapärase makseviisi asendamist kontrollima, kas telefon vastab nõudele. iOS-i kasutaja jaoks on tähtis vaadata oma platvormi rakendusepoe ühilduvust eraldi, sest Androidi miinimumnõue ei kirjelda Apple'i seadmete olukorda.
Millise harjumuse saan esimesel nädalal paika panna?
Alguses võib ahvatleda iga võimalikku makset kohe uue kanali kaudu teha, kuid mina alustaksin ühe korduva ja lihtsasti kontrollitava toiminguga. Nii saan selgeks, kus sisestan saaja või teenuse andmed, millal tuleb makse üle vaadata ja kust leian kinnituse. Kui see rutiin on arusaadav, on järgmise maksetüübi lisamine palju rahulikum kui mitme uue töövoo korraga õppimine.
Kasulik on otsustada ka ette, kuidas ma tehtud makseid enda jaoks jälgin. Näiteks võin pärast arve tasumist märkida selle oma tavapärasesse kuueelarvesse või kontrollnimekirja, selle asemel et eeldada, et mäletan hiljem kõiki telefoni kaudu tehtud toiminguid. See ei ole lisafunktsioon, vaid lihtne võte, mis hoiab uue maksekanali kasutuselevõtu arvestuse segi ajamast.
Kus InstaPay Egypt minu hinnangul kõige paremini töötab?
Järgmisena keskendun olukordadele, kus rakenduse maksefookus annab kõige selgema praktilise eelise. Vaatan, kuidas ülekannete ja arvete koondamine võib vähendada kanalite vahetamist, ning millal on laiem pangarakendus või tavapärane makseviis ikkagi mõistlikum.
Üks kanal ülekannete ja arvete jaoks
Rakenduse kõige tugevam külg on selle selge igapäevane fookus. See ei püüa olla kogu pangandusmaailm, vaid keskendub raha liigutamisele ja arvete tasumisele. Kui minu eesmärk on teha need toimingud kiiresti, on selline kitsam fookus isegi eelis. Liiga paljude pangafunktsioonidega rakenduses võib lihtne ülekanne kaduda menüüde ja lisateenuste vahele.
Minu jaoks on eriti kasulik see, et arve tasumine ei jää ülekandefunktsiooni varju. Need on rahaliselt erinevad tegevused: ühel juhul saadan raha inimesele või kontole, teisel juhul lahendan konkreetse teenusekohustuse. Kui rakendus aitab mõlemat käsitleda samas keskkonnas, muutub kuu lõpu asjaajamine paremini hallatavaks.
Kuu-kuult väärtus sõltub korduvast vajadusest
Esimese nädala uudsus kaob igas makserakenduses kiiresti. Püsiv väärtus tekib siis, kui mul on korduv põhjus see avada: perele raha saatmine, mitme koduse kulu korraldamine või arvete tasumine. Kui selliseid toiminguid tuleb regulaarselt ette, võib ühine töövoog vähendada kanalite vahetamise ja makse õige aja meelespidamise koormust.
Kui kasutan teenust vaid harva, ei pea ma end sundima uut harjumust looma. Panga enda rakendus võib olla piisav, kui seal teen juba kõik vajalikud toimingud, ja ühe makse jaoks pole alati mõtet muuta oma igakuist rutiini. Minu jaoks on hea otsustuskriteerium see, kas InstaPay lahendab korduva ebamugavuse, mitte lihtsalt kas seda on võimalik kasutada.
Ööpäevaringne kasutus muudab ajastuse lihtsamaks
Rahaasjad ei ilmu alati tööajal. Mõnikord meenub arve hilisõhtul, teinekord vajab pereliige raha nädalavahetusel. InstaPay Egypti ööpäevaringne suunitlus sobib sellisteks hetkedeks, sest ma ei pea oma makseplaane siduma kontori lahtioleku või järgmise sobiva ajaga.
Siin on siiski oluline eristada rakenduse kättesaadavust ja konkreetse tehingu tulemust. Isegi kui saan teenust kasutada igal ajal, peab makse ikkagi olema õigesti sisestatud ning seotud teenus või saaja peab selle vastu võtma. Seetõttu ei käsitle ma ööpäevaringset kasutust garantiina, et iga olukord laheneb koheselt, vaid võimalusena alustada makset endale sobival ajal.
Suur kasutajaskond annab praktilise kindlustunde, kuid ei asenda kontrolli
Rakendusel on üle kümne miljoni installi, keskmine hinne on 4,2 ning hinnanguid on umbes 111 000. Need näitajad viitavad, et tegemist ei ole niširakendusega, mida kasutab ainult väike katsetajate ring. Minu jaoks on suur kasutajaskond hea märk sellest, et teenusel on päriselus oluline roll.
Samas ei loe ma kõrget kasutusulatust automaatselt tõendiks, et iga kasutaja kogemus on ühesugune. Finantsrakenduse sobivus sõltub pangast, telefoni seisukorrast, inimese digiharjumustest ja sellest, milliseid makseid ta teeb. Hinne võib aidata otsustamist alustada, kuid minu lõplik otsus põhineks ikkagi sellel, kas rakendus lahendab minu konkreetse makseprobleemi.
Kolm töövõtet, mida ma soovitan kohe kasutada
- Kontrolli saajat kahes etapis: enne kinnitamist vaata üle nii saaja identiteet kui ka summa, seejärel loe kinnituskuva veel kord läbi. Kiiruse eelis ei ole väärt valele kontole tehtud makset.
- Hoia arved eraldi mõtteviisiga: ära käsitle arve tasumist lihtsalt tavalise ülekandena. Veendu, et valid õige teenuse ja sisestad selle jaoks vajaliku tunnuse täpselt.
- Kasuta väikest proovimakset: enne regulaarse suurema makse või pere ühiste kulude korraldamist testi töövoogu tagasihoidliku summaga. Nii saad aru, kuidas kinnitused ja tulemuse kontroll sinu telefonis toimivad.
Need võtted ei ole rakenduse reklaamlubadused, vaid minu praktiline viis vähendada finantsrakenduse kasutamise kõige tavalisemaid vigu. Mida kiiremini raha liigub, seda tähtsam on sisestamise kvaliteet.
Mis hoiab makserutiini korras?
Arvete puhul tasub mitte toetuda ainult sellele, et „ma teen selle hiljem”. Kui kasutan rakendust kuu jooksul eri aegadel, võin pärast iga makset kohe uuendada omaenda arvestust või kalendrimärget. Nii väldin olukorda, kus sama kohustus näib tasumata lihtsalt sellepärast, et olen unustanud, millise kanali kaudu selle lahendasin.
Samuti on mõistlik eristada korduvat ja ühekordset makset. Korduva arve puhul kontrollin iga kord, et valitud teenus ja sisestatud tunnus vastavad just sellele kohustusele; varasem õnnestunud makse ei ole põhjus järgmise kinnituse vahele jätta. See on väike, kuid praktiline vastukaal harjumusele klõpsata tuttavates ekraanides automaatselt edasi.
Kus tekib kõige rohkem hõõrdumist?
Minu suurim ettevaatuskoht on see, et mobiilne mugavus võib tekitada liigse enesekindluse. Kui rakendus muudab makse alustamise lihtsaks, võib kasutaja hakata kinnitama toiminguid liiga kiiresti. See ei ole tingimata rakenduse tehniline puudus, kuid kasutuskogemuse osa, millega peab arvestama.
Teine võimalik takistus on sõltuvus telefonist ja sobivast operatsioonisüsteemist. Kui seade on vana, aeglane või ühiskasutuses, ei pruugi mobiilne maksekanal olla mugavaim valik. Samuti ei soovitaks ma seda ainsaks lahenduseks inimesele, kes eelistab kontoris või sularahaautomaadis toiminguid teha ega soovi oma rahaasju telefoniga siduda.
Hoolduskoormus: vähe igapäevast vaeva, aga mitte null
Kui konto ja tavapärane töövoog on paika saanud, ei peaks iga makse nõudma pikka ettevalmistust. Sellegipoolest vajab finantsrakendus rohkem hoolt kui rakendus, mida võib vanasse telefoni lihtsalt unustada. Hoian telefoni enda kontrolli all, kasutan uuendatud tarkvara ning väldin maksete tegemist seadmes, mille ligipääs pole ainult minu käes. Need on üldised ettevaatusabinõud, kuid siin on neil otsene tähtsus.
Rakenduse uuendamine võib muuta ekraanide või töövoo üksikasju, mistõttu ei eelda ma, et varasem mälu asendab kontrollimist. Kui mõni samm pärast uuendust tundub teistsugune, loen kinnitused uuesti läbi ja teen alles siis makse. See lisapaus võib tunduda tüütu, kuid rahalise toimingu puhul on see parem kui tegutseda harjumusest.
Millal on pank või muu makseviis parem?
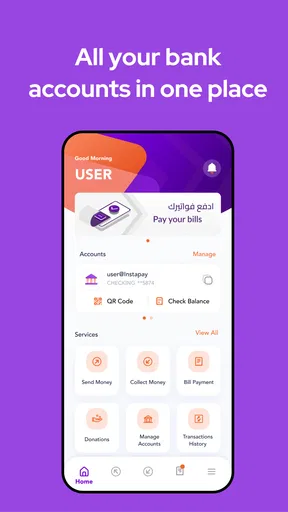
Kui vajan täielikku ülevaadet oma pangatoodetest, on panga enda rakendus tõenäoliselt parem. Seal on loogilisem vaadata kontosid, kaarte ja muid pangaga seotud teenuseid ühes tervikus. InstaPay Egypt paistab tugevam just siis, kui minu põhiküsimus on: kuidas teha ülekanne või tasuda arve võimalikult otse?
Kui internetiühendus on ebastabiilne või telefon pole minu kontrolli all, võib tavapärane pangakanal olla rahulikum valik. Samuti ei valiks ma seda rakendust inimesele, kes otsib eelarvestamist, investeerimisanalüüsi või põhjalikku finantsplaneerimist. Need on teistsugused vajadused ja kitsam makserakendus ei pea neid tingimata lahendama.
Alternatiivide võrdlemisel vaatan ma seega kategooriat, mitte ainult rakenduse nime. Panga enda rakendus sobib laiemaks pangahalduseks, sularaha või kontor sobib inimesele, kes väldib mobiilseid kanaleid, ning eraldi arvekanal võib olla mõistlik siis, kui mul on ainult üks kindel teenus, mida regulaarselt tasun. InstaPay Egypt võidab nende vahelises ruumis, kus tahan eri makseid kiiresti ühest mobiilsest kohast teha.
Millal võib igapäevane mugavus väsitada?
Ühe koha mugavus võib muutuda koormaks, kui hakkan seda kasutama ilma selge vajaduseta või kui iga makse nõuab minult ebakindlat kontrollimist. Kui ma ei mäleta, millise saaja või teenuse jaoks mingi töövoog käib, ei ole lahendus teha tehingut kiiremini, vaid võtta hetk ja kontrollida. Rahalise rutiini lihtsus peab tulema arusaadavusest, mitte kiirustamisest.
Samuti ei pruugi mitme kanali paralleelne kasutamine kohe segadust vähendada. Ülemineku ajal tuleb mul meeles pidada, kus konkreetne arve tasuti ja kust selle kohta kinnitust vaadata. Seepärast on parem tuua rakendusse üle üks selge kasutusjuht korraga ning hoida alternatiiv alles seni, kuni uus rutiin on päriselt omaks saanud.
Kas üle minnes tuleb vana lahendus kohe ära jätta?
Minu soovitus on mitte teha järsku vahetust. Hoia esialgu vana pangakanal alles, testi uues rakenduses üks lihtsam ülekanne, seejärel üks arve ning jälgi, kas kogu protsess tundub arusaadav. Alles pärast seda otsusta, millised igapäevased maksed tasub uude töövoogu üle tuua.
Selline järkjärguline lähenemine vähendab olukorda, kus ma ei mäleta enam, millise kanali kaudu konkreetne makse tehti või kust tulemust kontrollida. Samuti on see kasulik pere rahaasjade korral: enne teistele soovitamist saan ise veenduda, et rakenduse kasutamine on kõigile osalistele selge.
Ülemineku tegelik kulu ei ole siin ainult aeg. See on ka uue harjumuse õppimine, kinnituste mõistmine ja vajadus oma maksete üle arvestust pidada. Kui teen iga kuu palju erinevaid toiminguid, võib see olla väärtuslik investeering. Kui teen harva ühe lihtsa makse, võib vana lahendus olla piisavalt hea.
Arendus ja küpsus kasutaja vaatenurgast
Rakenduse arendaja on Egyptian Banks Company ning see avaldati 9. märtsil 2022. Praegune versioon 1.12.0 näitab, et tegemist on aktiivselt edasi liikunud tootega, mitte ainult ühe korra avaldatud prooviversiooniga. Ma ei teeks sellest siiski järeldust, et iga kasutaja jaoks on kõik võimalikud pangad või olukorrad võrdselt mugavad.
Rakenduse kasutamisel tasub tähele panna, kuidas minu konkreetne telefon, konto ja igapäevane makseviis omavahel sobivad. Kui mõni samm tundub ebaselge, ei ole mõistlik seda oletuse põhjal lõpuni vajutada. Finantsrakenduses on parem peatuda, kontrollida ja vajadusel kasutada panga ametlikku tuge kui proovida ebakindlat töövoogu korduvalt.
Selle finantsrakenduse vanusemärge on vanemlik järelevalve, kuid minu jaoks ei asenda see täiskasvanu juhendamist ega ettevaatust. Kui noorem pereliige osaleb maksete korraldamises, peaks vastutav täiskasvanu selgitama, miks saaja ja summa kontrollimine on vajalik ning millal tuleb küsida abi. Raha liigutamise töövoog ei ole hea koht oletamiseks ega kiirustamiseks.
Minu lõplik soovitus
Soovitan InstaPay Egypti eelkõige Egiptuses elavale või seal oma igapäevaseid makseid korraldavale inimesele, kes tahab teha ülekandeid ja arveid telefonist, ka väljaspool tavapärast tööaega. Tasuta kasutus, selge maksefookus ja suur kasutusulatus teevad sellest mõistliku valiku, kui minu eesmärk on vähendada eri maksekanalite vahel hüppamist.
Ma ei soovitaks seda ainsa finantsrakendusena inimesele, kes vajab täielikku pangahaldust, keerukamat rahaplaneerimist või eelistab mobiilimaksetest üldse hoiduda. Sellisel juhul on panga enda lahendus või tavapärane teeninduskanal tõenäoliselt sobivam.
Minu lõpphinnang on tasakaalukas: InstaPay Egypt on kõige väärtuslikum kiirete igapäevaste ülekannete ja arvete koondamisel, mitte kogu panganduse asendamisel. Kui kontrollin iga makse enne kinnitamist, teen ülemineku järk-järgult ja kasutan seda just selleks, milleks see on mõeldud, näen siin praktilist ajavõitu. Kui otsin palju laiemat finantsjuhtimist, jätaksin selle pigem oma tööriistakasti üheks osaks, mitte ainsaks valikuks.
Plussid
- Kiired rahaülekanded otse mobiiltelefonist.
- Mugav arvete ja teenuste eest tasumine.
- Kasutajasõbralik ning lihtsasti mõistetav liides.
- Võimalik jälgida maksete staatust ühes kohas.
- Säästab aega võrreldes tavapärase pangakontori külastusega.
Miinused
- Teenuse kasutamiseks võib olla vajalik Egiptuse telefoninumber.
- Mõned funktsioonid võivad sõltuda toetatud pankadest või teenusepakkujatest.
- Tehingutele võivad lisanduda teenustasud.
- Rakenduse kasutamine eeldab stabiilset internetiühendust.
- Välismaal viibides võib funktsionaalsus olla piiratud.
Korduma kippuvad küsimused: InstaPay Egypt
Mis on InstaPay Egypt ja milleks seda kasutatakse?
InstaPay Egypt on Egiptuse digitaalne makserakendus, mis võimaldab kasutajatel teha pangaülekandeid ja hallata rahaülekandeid mobiiltelefonist. Rakendus on mõeldud kohalike pankadega seotud kontode kasutamiseks ning võib toetada ka koheseid ülekandeid, maksete jälgimist ja kontojäägi kontrollimist. Enne allalaadimist tasub kontrollida, kas sinu pank ja telefoninumber on teenusega ühilduvad.
Kas InstaPay Egypti kasutamiseks peab mul olema Egiptuse pangakonto?
Üldjuhul on InstaPay Egypt mõeldud Egiptuse pankade klientidele, sest rakendus seob kasutaja pangakonto või pangakaardi mobiilinumbriga. Registreerimisel võidakse nõuda Egiptuses registreeritud telefoninumbrit ning pangaandmete kinnitamist. Kui sul puudub sobiv Egiptuse pangakonto või kohalik number, ei pruugi rakenduse põhifunktsioonide kasutamine olla võimalik.
Kas InstaPay Egyptiga tehtavad ülekanded on turvalised?
InstaPay Egypt kasutab konto ühendamiseks ja tehingute kinnitamiseks turvameetmeid, näiteks rakenduse pääsukoodi, ühekordseid kinnitusi või panga autentimist. Siiski sõltub turvalisus ka kasutaja käitumisest. Ära jaga PIN-koodi, kinnituskoodi ega pangaparooli teistega ning väldi sisselogimist avalikus Wi-Fi-võrgus. Kahtlase tegevuse korral võta kohe ühendust oma pangaga.
Kas InstaPay Egypti kaudu tehtavad ülekanded on tasuta?
Ülekannete hinnad võivad sõltuda kasutatavast teenusest, pangast, tehingu liigist ja InstaPay Egypti kehtivast hinnakirjast. Mõned funktsioonid võivad olla tasuta, kuid teatud ülekannetele või teenustele võivad rakenduda tasud ja limiidid. Enne makse kinnitamist kontrolli alati rakenduses kuvatavat summat, teenustasu ning päevaseid või tehingupõhiseid piiranguid.
Mida teha, kui ülekanne ebaõnnestub või raha ei jõua kohale?
Kui InstaPay Egypti kaudu tehtud ülekanne ebaõnnestub, kontrolli esmalt internetiühendust, saaja andmeid, konto limiite ja seda, kas sinu pank toetab vastavat teenust. Ära korda makset kohe mitu korda, kui summa on juba kontolt maha läinud. Salvesta tehingu viitenumber, kontrolli staatust rakenduses ning pöördu vajadusel oma panga või InstaPay ametliku klienditoe poole.


